Wel geconcentreerd blijven…of niet?
20 oktober 2026Ondanks oplopende olieprijzen, hogere inflatie en een stijgende rente bleven de aandelenmarkten de afgelopen maanden goed liggen. Sterker nog, geholpen door fraaie kwartaalcijfers bereiken verschillende beursindices opnieuw recordniveaus. In september waren het met name weer de technologiebedrijven die een spurt inzetten en daarmee nieuwe records op de beurzen neerzetten. Deze bedrijven vertegenwoordigen inmiddels meer dan 30% van de totale MSCI World-index, terwijl het belang van Amerikaanse aandelen is opgelopen tot circa 72% van dezelfde index. Wereldwijd beleggen betekent daarmee in toenemende mate beleggen in een beperkt aantal grote Amerikaanse ondernemingen. Een dergelijke concentratie zien we niet alleen binnen aandelenmarkten.
Ook schulden concentreren zich
Beleggers concentreerden zich tijdens het kwartaal nog op andere ontwikkelingen. De schulden van landen als de VS en Frankrijk blijven maar toenemen. De begrotingstekorten in deze landen zijn daarnaast enorm en beleggers volgen deze trend dan ook met argusogen. En waar NVDIA door haar succes inmiddels het grootste bedrijf ter wereld op de beurs is, daar zijn Frankrijk en de VS twee van de grootste debiteuren in diverse obligatie-indices. Dat is in dit geval niet uit luxe.
Opvallend is bovendien dat dezelfde tech-ondernemingen die de aandelenmarkten domineren inmiddels ook steeds vaker de obligatiemarkt gebruiken om hun investeringsprogramma’s te financieren. De ongekende investeringen in kunstmatige intelligentie (AI) vragen enorme hoeveelheden kapitaal. Ze nemen daardoor een steeds prominentere plek in op de markt van bedrijfsobligaties. Ook daar vindt concentratie plaats. Beleggers nemen deze leningen nog altijd graag op in hun portefeuilles, maar verlangen daarvoor inmiddels wel een hogere vergoeding.
Toch weer nieuwe records
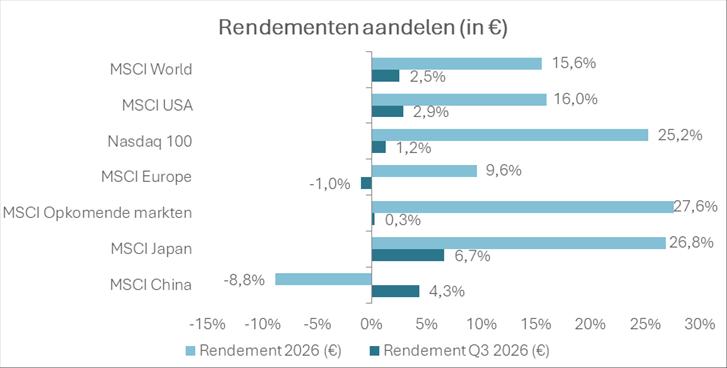
Ondanks de oplopende rente bleef de aandelenmarkt opmerkelijk veerkrachtig. De MSCI World-index steeg in het derde kwartaal met 2,5% en noteert over 2026 inmiddels een rendement van 15,6% in euro’s. De grootste bijdrage kwam dus opnieuw van technologiebedrijven en ondernemingen die direct profiteren van de wereldwijde investeringen in kunstmatige intelligentie. Ook Japan en diverse andere markten in Azië kenden een sterk kwartaal. Europa bleef daarbij achter. Beleggers maakten zich zorgen over de hardnekkige inflatie en de verslechterende situatie van de Franse overheidsfinanciën, waardoor Europese aandelen relatief zwak presteerden.
Centrale bankiers actief
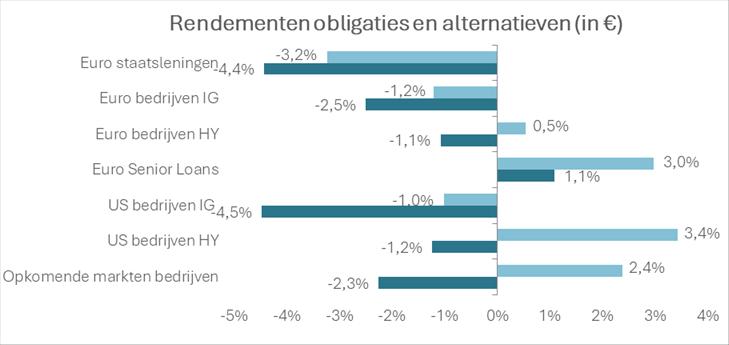
Beleggers in obligaties moesten sowieso geconcentreerd blijven in het kwartaal. Hoge inflatie én relatief hoge groei maakten dat centrale bankiers de handrem aan moesten trekken. Zowel in Europa als in de VS werd de beleidsrente verhoogd. De marktrente liep ook op door deze ontwikkelingen. Europese staatsleningen verloren daardoor maar liefst 4,4% aan waarde in drie maanden. Vooral voor de Franse overheid was het een duur kwartaal, want de rente op hun staatsleningen steeg veel harder dan die van bijvoorbeeld Duitsland. De Franse staat betaalt inmiddels meer dan 1,3% extra ten opzichte van de Duitse overheid. Ook beleggers in bedrijfsobligaties zagen de koersen dalen. Dankzij de korte looptijden was de schade bij deze categorie minder groot dan bij staatsleningen.
Rendementen beleggingscategorieën
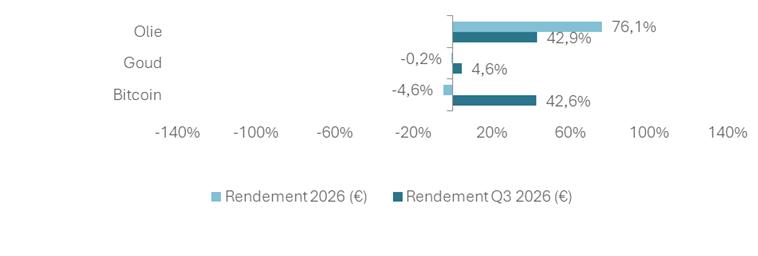
In onderstaande tabellen is een overzicht opgenomen van de gerealiseerde rendementen van diverse beleggingscategorieën (in euro). In donkerblauw zijn de rendementen over het derde kwartaal van 2026 weergegeven. In het lichtblauw is het rendement in 2026 tot en met september te zien.
Vooruitblik
Op het eerste gezicht lijkt 2026 een uitzonderlijk beursjaar te worden. De economische groei blijft robuust, bedrijfswinsten groeien sterk en de investeringen in kunstmatige intelligentie zorgen voor een economische impuls die zijn gelijke nauwelijks kent. Voor veel beleggers voelt het alsof een nieuwe groeicyclus is begonnen en misschien is dat ook zo.
Nuance op zijn plaats
Toch is enige nuance op zijn plaats. Een belangrijk deel van de winstgroei concentreert zich momenteel bij een relatief kleine groep ondernemingen. De financiële markten waarderen deze bedrijven op basis van zeer hoge groeiverwachtingen voor de komende jaren. Zolang deze verwachtingen worden waargemaakt, kan de huidige ontwikkeling zich voortzetten. De ruimte voor tegenvallers is meer beperkt geworden.
Signaal obligatiebeleggers
De obligatiemarkt geeft wat dat betreft een ander signaal af dan de aandelenmarkt. De economische groei zorgt voor een hogere rente, maar ook de oplopende schulden, hoge overheidstekorten, stijgende bedrijfsinvesteringen en aanhoudende inflatie zorgen ervoor dat obligatiebeleggers hogere rendementseisen stellen. Centrale banken ondersteunen deze ontwikkeling door vast te houden aan een restrictief monetair beleid. Dat maakt de renteontwikkeling één van de belangrijkste variabelen voor de komende kwartalen.
Echte economie voelt hogere rente
De winstgroei bij beursgenoteerde bedrijven is in de breedte vrij hoog. De uitzonderlijk hoge groei bij een beperkt aantal beursgenoteerde technologiebedrijven trekt het gemiddelde omhoog. Voor een groot deel van het bedrijfsleven in de “echte” economie ziet de werkelijkheid er anders uit. Hogere financieringskosten raken uiteindelijk ook consumenten en bedrijven die niet beschikken over de schaalvoordelen en winstgevendheid van de huidige marktleiders. Historisch gezien werkt monetair beleid met vertraging door. Naar onze mening is het daarom waarschijnlijk dat de economische groei in de komende kwartalen geleidelijk zal afkoelen. Dat zou uiteindelijk juist kunnen bijdragen aan lagere inflatie en een stabielere renteontwikkeling.
Selectief in beleid
Binnen obligaties blijven wij selectief. De gemiddelde looptijd van de portefeuille ligt nog altijd duidelijk onder die van de benchmark. Daarnaast zijn wij terughoudend ten aanzien van landen met verslechterende overheidsfinanciën en worden wij kritischer op bedrijfsobligaties. De vergoeding voor het extra risico van bedrijfsobligaties is naar onze mening minder aantrekkelijk. Onze visie op aandelen blijft per saldo neutraal. Binnen obligaties zien wij op termijn kansen ontstaan als hogere rentes opnieuw interessantere toekomstige rendementen mogelijk maken.
Concentratie laten zien door te spreiden
Het centrale thema van dit kwartaal blijft concentratie. Concentratie in aandelenmarkten, concentratie in schulden en concentratie in economische groei. Juist daarom blijven wij vasthouden aan brede spreiding binnen onze portefeuilles. Wij erkennen de sterke winstontwikkeling van de grote technologiebedrijven, maar willen voorkomen dat het rendement van een portefeuille afhankelijk wordt van een beperkt aantal ondernemingen, sectoren of landen. Geen al te grote concentratie dus voor onze beleggers.